

ماده ۹ قانون پایانههای فروشگاهی و سامانه مودیان برای شرایطی اهمیت دارد که یک معامله یا صورتحساب در زمان مقرر در سامانه ثبت نشده، بخشی از معاملات ثبت نشده باشد یا اطلاعات فروش نیاز به اصلاح داشته باشد. با فراهم شدن امکان ارسال صورتحسابهای موضوع ماده ۹، مودیان میتوانند برخی صورتحسابهای ثبتنشده یا دارای تأخیر را با قاعده ماده ۹ در سامانه مودیان ثبت کنند.
نکته مهم این است که ماده ۹ قانون پایانههای فروشگاهی را نباید با ماده ۹ قانون مالیات بر ارزش افزوده اشتباه گرفت. موضوع این مطلب، ماده ۹ قانون پایانههای فروشگاهی و سامانه مودیان است.
صورتحساب ماده ۹ چیست؟
طبق متن ماده ۹، اگر مؤدی برخی فعالیتها یا معاملات خود را کتمان کرده باشد، صورتحسابهای خود را از طریق سامانه مودیان صادر نکرده باشد یا در قیمت و مقدار فروش کماظهاری یا بیشاظهاری صورت گرفته باشد، موضوع میتواند در چارچوب این ماده بررسی شود.
در صورتی که مؤدی مورد مربوط را بپذیرد و اطلاعات را در کارپوشه خود ثبت یا اصلاح کند، قانون تصریح کرده است که از این بابت صرفاً مشمول جرایم موضوع ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مودیان خواهد بود.
در ماههای اخیر نیز زیرساخت سامانه مودیان برای صورتحسابهای ماده ۹ توسعه پیدا کرده است. در نسخه جدید دستورالعمل صدور صورتحساب الکترونیکی، بخش مربوط به «صورتحساب الکترونیکی موضوع ماده ۹» اضافه شده و امکان صدور این نوع صورتحساب نیز در سامانهها و نرمافزارهای متصل در حال ارائه است.
چه زمانی باید از ماده ۹ سامانه مودیان استفاده کنیم؟
کاربرد اصلی این قابلیت زمانی است که معامله انجام شده اما صورتحساب مربوط به آن در مهلت معمول در سامانه مودیان ثبت نشده است؛ برای مثال ممکن است ثبت فاکتور فراموش شده باشد یا مؤدی بعداً متوجه شود که یکی از معاملات خود را در سامانه ثبت نکرده است.
در حال حاضر، قاعده عمومی سامانه برای فاصله میان تاریخ صدور صورتحساب و ثبت آن ۱۲ روز است. در مسیر ارسال از طریق شرکت معتمد، با توجه به فرایند ارسال شرکت معتمد، مهلت عملی میتواند تا ۱۵ روز از تاریخ صدور صورتحساب در نظر گرفته شود. بنابراین این دو عدد نباید با یکدیگر اشتباه شوند.
اگر این بازه گذشته باشد و امکان ارسال صورتحساب با روال عادی وجود نداشته باشد، در مواردی که شرایط لازم وجود دارد میتوان صورتحساب را با قاعده ارسال ماده ۹ ثبت کرد.
نکته بسیار مهم: استفاده از ماده 9 برای صورتحساب های بعد از تاریخ 1404/01/01 می باشد و برای صورتحساب های قبل از این تاریخ، نمیتوان از این ماده استفاده کرد.
ماده ۹ چه تأثیری بر جریمه کتمان درآمد دارد؟
یکی از مهمترین دلایل توجه مودیان به ماده ۹ همین موضوع است.
البته متن قانون بهطور دقیق از عبارت «کتمان فعالیت یا معاملات» استفاده کرده است؛ هرچند در صحبتهای روزمره مالیاتی گاهی از اصطلاح «کتمان درآمد» نیز برای چنین شرایطی استفاده میشود.
طبق ماده ۹، اگر مؤدی مورد اعلامشده را بپذیرد و آن را در کارپوشه ثبت یا اصلاح کند، از بابت تخلف موضوع این ماده صرفاً جرایم ماده ۲۲ مطرح خواهد بود. بنابراین موضوع از مسیر جداگانه اثبات تخلف در هیأت حل اختلاف و حسابرسی موضوع ماده ۹ خارج میشود.
اما اگر مؤدی موضوع را نپذیرد، سازمان باید مستندات خود را به هیأت حل اختلاف مالیاتی ارائه کند. در صورت تأیید تخلف توسط هیأت، امکان حسابرسی دورههای مالیاتی سال تخلف نیز برای سازمان وجود خواهد داشت.
بنابراین استفاده از ماده ۹ را نباید به معنی «حذف همه جرایم مالیاتی» دانست؛ مزیت اصلی آن این است که مؤدی میتواند معامله ثبتنشده را در چارچوب مشخصشده در قانون ثبت یا اصلاح کند و وضعیت آن را تعیین تکلیف کند.
نحوه ثبت و ارسال صورتحساب ماده ۹ سامانه مودیان
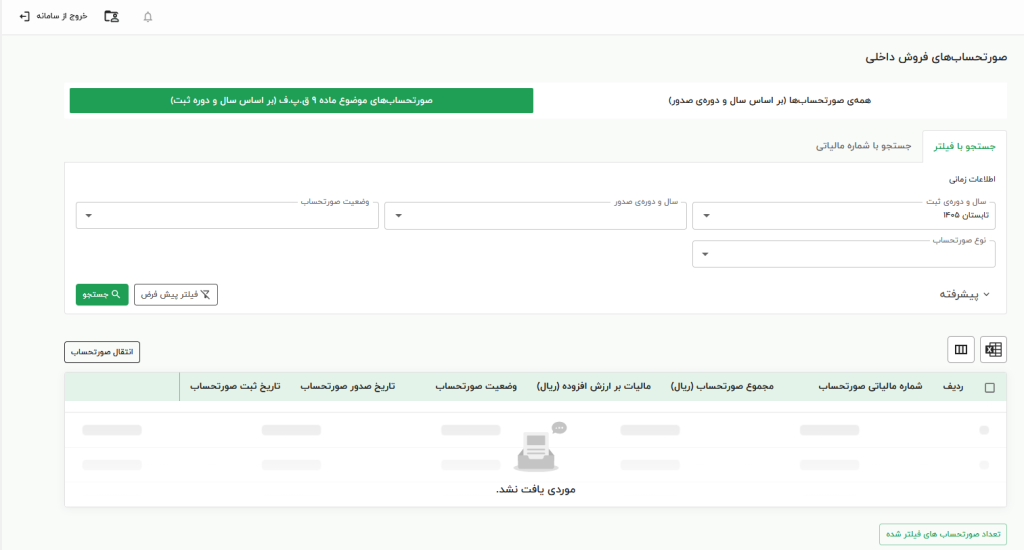
با فعال شدن زیرساخت جدید، امکان ارسال صورتحساب با قاعده ماده ۹ در نرمافزارها و سامانههای متصل به سامانه مودیان فراهم شده است.
در این حالت، اطلاعات صورتحساب مانند یک صورتحساب الکترونیکی ثبت میشود، اما هنگام ارسال باید قاعده مربوط به ماده ۹ برای آن انتخاب شود. پس از ارسال موفق، صورتحساب وارد سامانه مؤدیان میشود و وضعیت آن از طریق کارپوشه قابل بررسی خواهد بود.
در کارپوشه مودیان نیز بخشی با عنوان (صورتحسابهای موضوع ماده ۹ ق.پ.ف) در نظر گرفته شده که امکان مشاهده این صورتحسابها بر اساس سال و دوره ایجاد را فراهم میکند. این بخش از اردیبهشت ۱۴۰۵ در کارپوشه مؤدیان مشاهده شده است.
ارسال صورتحساب ماده 9 با معتمد مالیاتی تیس
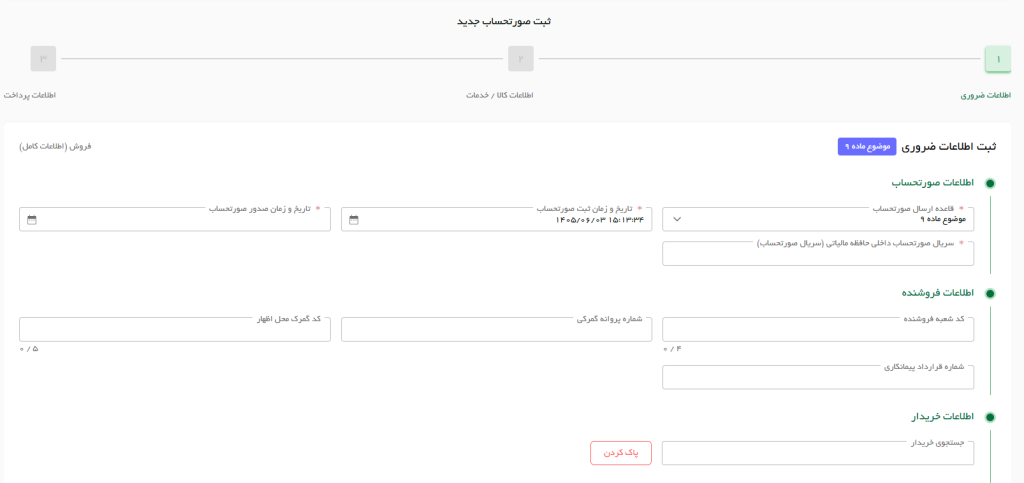
امکان ارسال صورتحسابهای موضوع ماده ۹ در سامانه تیس فعال شده است. کاربران میتوانند صورتحسابهایی را که امکان ارسال آنها در بازه عادی وجود نداشته، در صورت داشتن شرایط لازم، از طریق پنل تیس با انتخاب گزینه مربوط به ماده ۹ در بخش قاعده ارسال صورتحساب ارسال کنند.
هنگام ثبت صورتحساب، کافی است اطلاعات فاکتور وارد شده و گزینه موضوع ماده ۹ در بخش قاعده انتخاب صورتحساب انتخاب شود. پس از ارسال موفق، صورتحساب در سامانه مودیان ثبت شده و وضعیت آن از طریق پنل تیس و کارپوشه مالیاتی قابل پیگیری خواهد بود.
نکات مهم درباره صورتحساب ماده ۹
- قبل از ارسال صورتحساب ماده ۹ بهتر است ابتدا مطمئن شوید که فاکتور قبلاً با روش عادی در سامانه مؤدیان ثبت نشده است تا صورتحساب تکراری ایجاد نشود.
- همچنین انتخاب ماده ۹ نباید بهعنوان روش عادی برای ارسال صورتحسابها در نظر گرفته شود. صورتحسابها همچنان باید در مهلت تعیینشده ارسال شوند و ماده ۹ بیشتر برای تعیین تکلیف معاملات یا صورتحسابهایی کاربرد دارد که در زمان مناسب ثبت نشدهاند.
- نکته دیگر اینکه ثبت صورتحساب ماده ۹ به معنای حذف تمام آثار مالیاتی معامله نیست. صورتحساب ثبت میشود و متناسب با تاریخ ثبت و شرایط معامله، میتواند در محاسبات مالیات و عوارض دوره مربوط نیز اثر داشته باشد.
سوالات متداول و ابهامات ماده ۹ سامانه مودیان
آیا ماده ۹ همان ماده ۹ قانون مالیات بر ارزش افزوده است؟
خیر. موضوع صورتحساب ماده ۹ مربوط به ماده ۹ قانون پایانههای فروشگاهی و سامانه مودیان است و با ماده ۹ قانون مالیات بر ارزش افزوده که درباره کالاها و خدمات معاف است، تفاوت دارد.
آیا استفاده از ماده ۹ باعث حذف همه جرایم میشود؟
خیر. قانون چنین حکمی ندارد. در صورت پذیرش و ثبت یا اصلاح مورد توسط مؤدی، قانون تصریح کرده است که از این بابت صرفاً جرایم کتمان درآمد حذف می شود.
صورتحساب ماده ۹ در کدام اظهارنامه ارزش افزوده قرار میگیرد؟
طبق رویه فعلی سامانه، اثر این صورتحساب در دورهای منعکس میشود که صورتحساب در آن ثبت شده است، نه لزوماً دورهای که معامله اولیه در آن انجام شده است.
جمع بندی
صورتحساب ماده ۹ راهکاری برای تعیین تکلیف برخی معاملات و صورتحسابهایی است که در زمان معمول در سامانه مودیان ثبت نشدهاند. با فراهم شدن امکان ارسال این نوع صورتحساب، مؤدی میتواند معامله ثبتنشده را در چارچوب ماده ۹ ثبت کند و از ورود موضوع به فرآیند پیچیدهتر رسیدگی و اثبات تخلف جلوگیری کند. با این حال، ماده ۹ جایگزین ارسال بهموقع صورتحساب نیست و بهتر است صورتحسابهای الکترونیکی از ابتدا در مهلت مقرر ثبت شوند.


یک پاسخ
سلام و خدا قوت
در صورت ارسال صورتحساب موضوع ماده ۹ وضعیت قبول اعتبار مالیاتی برای طرف مقابل چگونه است ؟؟
آیا صورتحسابهای ارسالی به این روش برای خریدار اعتبار مالیاتی داشته و می توانند از آن استفاده کنند یا خیر ؟؟