

بزرگترین اشتباه برخی کسبوکارها این است که فکر میکنند عدم ارسال صورتحساب فقط یک تأخیر ساده است
هنوز هم بسیاری از مدیران تصور میکنند سامانه مودیان صرفاً یک سامانه ثبت فاکتور است و اگر صورتحسابی چند روز دیرتر ارسال شود یا اصلاً ارسال نشود، اتفاق مهمی رخ نخواهد داد.
این تصور شاید در گذشته تا حدودی قابل درک بود، اما امروز با گسترش سامانه مودیان و اتصال آن به فرآیندهای مالیاتی، ارزش افزوده و اعتبار مالیاتی، شرایط کاملاً متفاوت شده است.
در واقع عدم ارسال صورتحساب الکترونیکی تنها به معنی ثبت نشدن یک فاکتور نیست؛ بلکه میتواند زنجیرهای از مشکلات مالی، مالیاتی و حتی عملیاتی را برای کسبوکار ایجاد کند.
بسیاری از شرکتها زمانی متوجه اهمیت موضوع میشوند که با جریمه، رد اعتبار مالیاتی یا مشکلات اظهارنامه مواجه شدهاند.
سؤال اصلی این است:
اگر صورتحساب الکترونیکی را ارسال نکنید، دقیقاً چه اتفاقی میافتد؟
صورتحساب الکترونیکی فقط یک فاکتور نیست
قبل از پاسخ به این سؤال باید یک سوءبرداشت رایج را اصلاح کنیم.
بسیاری از افراد تصور میکنند صورتحساب الکترونیکی همان فاکتور فروش است که قبلاً روی کاغذ صادر میشد و اکنون به شکل دیجیتال درآمده است.
اما در سامانه مودیان، صورتحساب الکترونیکی نقش بسیار مهمتری دارد.
این صورتحساب:
- مبنای ثبت فروش است.
- مبنای اعتبار مالیاتی است.
- بخشی از اطلاعات ارزش افزوده را تشکیل میدهد.
- برای تطبیق اطلاعات خریدار و فروشنده استفاده میشود.
- در تحلیل رفتار مالیاتی کسبوکارها نقش دارد.
به همین دلیل عدم ارسال آن تنها یک نقص اداری محسوب نمیشود.
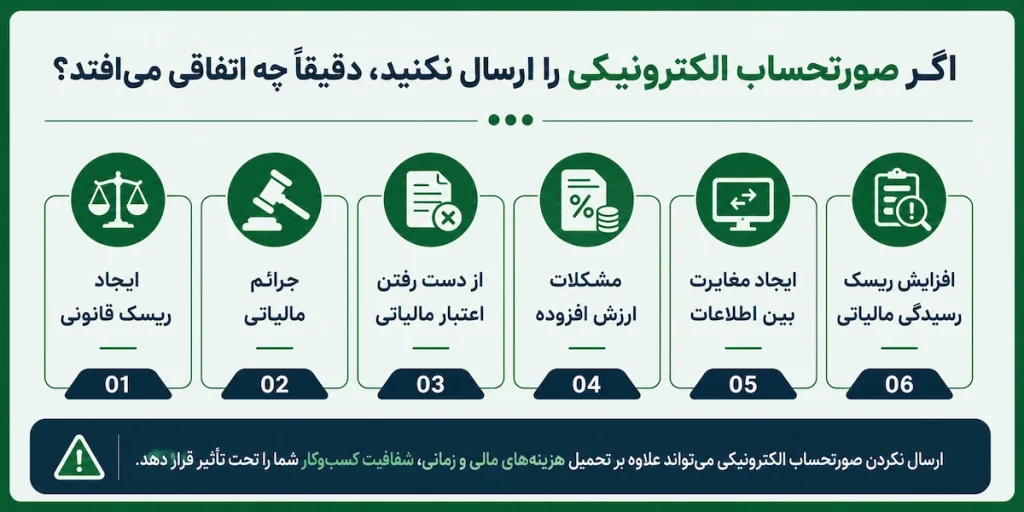
اولین پیامد عدم ارسال صورتحساب الکترونیکی: ایجاد ریسک قانونی
نخستین و واضحترین پیامد عدم ارسال صورتحساب، ایجاد ریسک قانونی است.
قانون سامانه مودیان و پایانههای فروشگاهی، مودیان مشمول را ملزم به صدور و ارسال صورتحساب الکترونیکی کرده است.
به همین دلیل وقتی صورتحساب صادر یا ارسال نمیشود، کسبوکار در معرض پیامدهای قانونی قرار میگیرد.
بسیاری از مدیران تصور میکنند تا زمانی که سازمان امور مالیاتی به آنها اخطار نداده است، مشکلی وجود ندارد.
اما واقعیت این است که ریسک از همان لحظهای آغاز میشود که فرآیند قانونی به درستی انجام نشده باشد.
دومین پیامد: جرائم مالیاتی
یکی از مهمترین نگرانیهای مدیران مالی، جرائم مالیاتی است.
عدم ارسال صورتحساب میتواند زمینهساز اعمال جرائم مقرر در قوانین مالیاتی شود.
موضوع فقط مبلغ جریمه نیست.
نکته مهمتر این است که بسیاری از جرائم مالیاتی قابل اجتناب هستند و معمولاً به دلیل بیتوجهی به فرآیندها رخ میدهند.
در بسیاری از شرکتها هزینه ناشی از جریمه، چندین برابر هزینه اجرای صحیح سامانه مودیان است.
به همین دلیل کسبوکارهای حرفهای تلاش میکنند به جای پرداخت هزینه اصلاح، روی پیشگیری سرمایهگذاری کنند.
سومین پیامد ارسال نکردن صورتحساب: از دست رفتن اعتبار مالیاتی
اگر از مدیران مالی باتجربه سؤال کنید بزرگترین ریسک عدم ارسال صورتحساب چیست، بسیاری از آنها به اعتبار مالیاتی اشاره خواهند کرد.
اعتبار مالیاتی یکی از مهمترین داراییهای مالیاتی شرکتها است.
در بسیاری از صنایع، رقم اعتبار مالیاتی به قدری قابل توجه است که مستقیماً بر نقدینگی شرکت اثر میگذارد.
وقتی اطلاعات خرید و فروش به شکل صحیح در سامانه ثبت نشود، ممکن است فرآیندهای مرتبط با اعتبار مالیاتی با مشکل مواجه شوند.
نتیجه چیست؟
شرکت مالیات بیشتری پرداخت میکند.
در ظاهر شاید جریمهای اعمال نشده باشد، اما از دست رفتن اعتبار مالیاتی میتواند هزینهای به مراتب سنگینتر ایجاد کند.
چهارمین پیامد: مشکلات ارزش افزوده
امروزه سامانه مودیان و مالیات بر ارزش افزوده ارتباط تنگاتنگی با یکدیگر دارند.
اطلاعات صورتحسابهای الکترونیکی بخش مهمی از دادههای مورد استفاده در فرآیندهای ارزش افزوده را تشکیل میدهند.
اگر صورتحسابی ارسال نشود:
- اطلاعات فروش ناقص میشود.
- اطلاعات خرید ناقص میشود.
- احتمال ایجاد مغایرت افزایش پیدا میکند.
- فرآیند رسیدگی پیچیدهتر میشود.
در نتیجه شرکت ممکن است در اظهارنامههای ارزش افزوده نیز با چالش مواجه شود.
پنجمین پیامد: ایجاد مغایرت بین اطلاعات واقعی و اطلاعات ثبتشده
یکی از مهمترین اهداف سامانه مودیان، ایجاد شفافیت در تبادل اطلاعات مالی است.
زمانی که صورتحساب ارسال نمیشود، شکاف میان واقعیت اقتصادی شرکت و اطلاعات ثبتشده در سامانه افزایش پیدا میکند.
برای مثال:
- فروش انجام شده است اما ثبت نشده.
- خرید انجام شده اما اطلاعات آن کامل نیست.
- گردش مالی واقعی با دادههای سامانه همخوانی ندارد.
این مغایرتها میتوانند در آینده به سؤالات و بررسیهای بیشتری منجر شوند.
ششمین پیامد عدم ارسال صورتحساب: افزایش ریسک رسیدگی مالیاتی
یکی از دغدغههای اصلی مدیران، کاهش ریسک رسیدگیهای زمانبر و پرهزینه است.
وقتی اطلاعات مالی شرکت به شکل منظم، کامل و صحیح ثبت شده باشد، بسیاری از ابهامات از ابتدا برطرف میشوند.
اما عدم ارسال صورتحساب میتواند باعث شود:
- اطلاعات ناقص باشد.
- مغایرت ایجاد شود.
- سؤالات بیشتری مطرح شود.
- فرآیند رسیدگی پیچیدهتر شود.
هرچه کیفیت دادهها پایینتر باشد، مدیریت ریسک مالیاتی دشوارتر خواهد شد.
مهلت ارسال را جدی بگیرید
یکی از نکاتی که بسیاری از شرکتها نسبت به آن بیتوجه هستند، مهلت ارسال صورتحساب است.
بر اساس آخرین نسخه عملیاتی ثبتشده در پایگاه دانش پروژه، مهلت ارسال صورتحساب الکترونیکی 15 روز در نظر گرفته میشود.
این موضوع به معنای آن است که فرآیندهای داخلی شرکت باید به گونهای طراحی شوند که ارسال صورتحساب در بازه زمانی مقرر انجام شود.
هرگونه تعلل میتواند ریسکهای بعدی را افزایش دهد.
چرا برخی شرکتها همچنان در ارسال صورتحساب مشکل دارند؟
دلایل مختلفی وجود دارد:
- فرآیندهای دستی
- نبود کنترل داخلی
- عدم آشنایی کافی کارکنان
- خطاهای نرمافزاری
- عدم بروزرسانی سامانهها
- بیتوجهی به تغییرات قانونی
به همین دلیل بسیاری از شرکتها به سمت استفاده از خدمات تخصصی و شرکتهای معتمد مالیاتی حرکت کردهاند.
نقش شرکتهای معتمد مالیاتی در کاهش ریسک
شرکتهای معتمد مالیاتی با هدف کاهش پیچیدگیهای اجرایی شکل گرفتهاند.
این شرکتها میتوانند:
- فرآیند ارسال را تسهیل کنند.
- خطاها را کاهش دهند.
- تغییرات جدید را رصد کنند.
- پشتیبانی تخصصی ارائه دهند.
- ریسک جرائم و مغایرتها را کاهش دهند.
برای بسیاری از کسبوکارها، استفاده از این خدمات به معنای صرفهجویی در زمان و کاهش ریسک است.
چگونه مطمئن شویم صورتحسابها به درستی ارسال شدهاند؟
یک رویکرد حرفهای شامل موارد زیر است:
- کنترل روزانه وضعیت ارسال
- بررسی خطاهای احتمالی
- پایش کارپوشه
- کنترل اعتبار مالیاتی
- بررسی مغایرتها
- پایش تغییرات قانونی
- استفاده از چکلیستهای استاندارد
این اقدامات ساده میتوانند از بسیاری از مشکلات آینده جلوگیری کنند.
جمعبندی
اگر صورتحساب الکترونیکی را ارسال نکنید، موضوع فقط یک فاکتور ثبتنشده نیست.
این مسئله میتواند زنجیرهای از پیامدها را ایجاد کند:
- افزایش ریسک قانونی
- جرائم مالیاتی
- از دست رفتن اعتبار مالیاتی
- مشکلات ارزش افزوده
- ایجاد مغایرت
- افزایش ریسک رسیدگی
- کاهش دقت گزارشهای مدیریتی
- اختلال در تصمیمگیری مالی
به همین دلیل سامانه مودیان نباید صرفاً یک تکلیف اداری تلقی شود.
امروزه مدیریت صحیح صورتحسابهای الکترونیکی بخشی از مدیریت ریسک مالی، مالیاتی و عملیاتی هر کسبوکار است.
شرکتهایی که این موضوع را زودتر درک میکنند، نه تنها از بسیاری از هزینههای پنهان جلوگیری خواهند کرد، بلکه کنترل بهتری بر وضعیت مالی و مالیاتی خود خواهند داشت.


