

معاملات فصلی گزارشی است که مودیان مالیاتی باید اطلاعات خرید و فروش خود را بهصورت فصلی در سامانه سازمان امور مالیاتی ثبت و ارسال کنند. این گزارش بر اساس ماده 169 مکرر قانون مالیاتهای مستقیم الزامی بوده و عدم ارسال یا تأخیر در آن مشمول جریمه میشود. هدف اصلی معاملات فصلی، شفافسازی فعالیتهای اقتصادی و جلوگیری از فرار مالیاتی است.
معاملات فصلی چیست و چه کاربردی دارد؟
معاملات فصلی به مجموعه گزارشهایی گفته میشود که مودیان مالیاتی، اطلاعات معاملات خود را هر سه ماه یکبار به سازمان امور مالیاتی اعلام میکنند.
کاربردهای اصلی معاملات فصلی:
- کنترل و پایش فعالیتهای اقتصادی
- تطبیق خرید و فروش بین مودیان
- کاهش تخلفات و فرار مالیاتی
- مبنای رسیدگی مالیات عملکرد و ارزش افزوده
برای برقراری سریع تماس کلیک کنید
برای شروع گفتگو در واتساپ کلیک کنید
برای ارسال پیام در بله کلیک کنید
تماس
واتساپ
بله
صورت معاملات فصلی چیست؟
صورت معاملات فصلی، فایل یا گزارشی است که جزئیات معاملات انجامشده در یک فصل را نشان میدهد و شامل اطلاعات طرفین معامله و مبالغ آن است.
اطلاعات درجشده در صورت معاملات فصلی:
- مشخصات خریدار و فروشنده
- شماره اقتصادی طرفین
- مبلغ و تاریخ معامله
- نوع معامله (خرید یا فروش)
مطالعه بیشتر: مراحل ارسال صورتحساب الکترونیکی
چه معاملاتی باید در صورت معاملات فصلی ثبت شوند؟
بهطور کلی، اشخاص مشمول ماده ۱۶۹ باید اطلاعات معاملاتی را که در طول هر فصل انجام میدهند و مشمول گزارشدهی هستند، در فهرست معاملات خود ثبت کنند. این معاملات میتواند شامل خرید و فروش کالا، دریافت یا ارائه خدمات، برخی قراردادها، معاملات ارزی و عملیات مرتبط با صادرات و واردات باشد.
البته یک نکته مهم وجود دارد: اگر برای یک خرید یا فروش، صورتحساب الکترونیکی در سامانه مؤدیان ثبت شده باشد، نیازی به ثبت دوباره همان معامله در صورت معاملات فصلی نیست. طبق ماده ۷ قانون پایانههای فروشگاهی و سامانه مؤدیان، ثبت صورتحساب الکترونیکی در سامانه مؤدیان به منزله ثبت آن در فهرست معاملات موضوع ماده ۱۶۹ است.
بنابراین، هنگام تهیه گزارش فصلی باید ابتدا مشخص شود کدام معاملات از طریق سامانه مؤدیان ثبت شدهاند و کدام معاملات همچنان نیاز به گزارش در سامانه معاملات فصلی دارند.

ثبت خرید در معاملات فصلی
خرید کالا، دریافت خدمات و خرید دارایی از جمله معاملاتی هستند که در صورت مشمول بودن باید در گزارش خرید دوره مربوط ثبت شوند. اطلاعات مورد نیاز بسته به نوع معامله میتواند شامل مشخصات فروشنده، شماره اقتصادی یا شناسه مربوط به طرف معامله، مبلغ معامله، تاریخ و سایر اطلاعات درخواستشده در سامانه باشد.
برای جلوگیری از ثبت اطلاعات تکراری، قبل از ثبت خرید بررسی کنید که صورتحساب مربوط به آن خرید قبلاً بهصورت الکترونیکی در سامانه مؤدیان ثبت شده است یا خیر. در صورت ثبت صورتحساب در سامانه مؤدیان، برای همان معامله تکلیف جداگانهای بابت ثبت مجدد در فهرست معاملات ماده ۱۶۹ وجود ندارد.
ثبت فروش در معاملات فصلی
فروش کالا و ارائه خدمات نیز در صورت مشمول بودن باید در گزارش معاملات دوره مربوط ثبت شود. در این بخش معمولاً اطلاعاتی مانند مشخصات خریدار، مبلغ معامله، تاریخ و اطلاعات صورتحساب ثبت میشود.
در فروش به اشخاصی که طبق مقررات باید اطلاعات هویتی و اقتصادی آنها درج شود، اطلاعات طرف معامله باید با دقت ثبت شود؛ زیرا مغایرت در شناسه ملی، شماره ملی یا شماره اقتصادی میتواند باعث اختلاف بین اطلاعات فروشنده و خریدار شود.
همچنین اگر فروش موردنظر با صورتحساب الکترونیکی در سامانه مؤدیان ثبت شده باشد، نیازی نیست همان فروش دوباره در صورت معاملات فصلی ثبت شود.
ثبت قراردادها در معاملات فصلی
معاملاتی که در قالب قرارداد انجام میشوند نیز میتوانند مشمول گزارشدهی موضوع ماده ۱۶۹ باشند. بر اساس مقررات، اشخاص مشمول باید در قراردادها و اسناد مشابه نیز حسب مورد اطلاعات اقتصادی خود و طرف معامله را درج کنند.
در قراردادهایی مانند پیمانکاری یا ارائه خدمات، لازم است اطلاعات قرارداد و مبالغ مرتبط با آن مطابق ساختار و فرمهای سامانه ثبت شود. بنابراین صرف داشتن یک قرارداد ملاک نیست؛ بلکه باید مشخص شود قرارداد منجر به خرید کالا یا خدمت، فروش، ارائه خدمت یا تحصیل درآمدی شده است که طبق مقررات باید گزارش شود.
اگر معامله مربوط به قرارداد از طریق صورتحساب الکترونیکی در سامانه مؤدیان ثبت شده باشد، برای همان صورتحساب نیازی به ثبت مجدد اطلاعات در فهرست معاملات ماده ۱۶۹ نیست.
ثبت معاملات ارزی در معاملات فصلی
اگر خرید، فروش یا سایر معاملات مشمول بهصورت ارزی انجام شده باشد، فقط ثبت معادل ریالی آن کافی نیست. طبق آییننامه اجرایی ماده ۱۶۹، در معاملات ارزی باید اطلاعات زیر حسب مورد در صورتحساب، اسناد درآمدی و فهرست معاملات درج شود:
- مبلغ ارزی معامله
- نوع ارز
- نرخ برابری یا نرخ ارز مورد معامله
- معادل ریالی معامله
بنابراین بهتر است اطلاعات ارزی هر معامله از همان زمان ثبت اسناد حسابداری نگهداری شود تا هنگام تهیه گزارش فصلی، نرخ ارز و معادل ریالی معامله با اسناد شرکت مغایرت نداشته باشد.
ثبت صادرات و واردات در معاملات فصلی
صادرات و واردات نیز در صورت مشمول بودن باید متناسب با نوع معامله و اطلاعات درخواستی سامانه گزارش شوند. این معاملات به دلیل ارتباط با گمرک و طرفهای خارجی، اطلاعات بیشتری نسبت به یک خرید یا فروش داخلی دارند.
در ثبت معاملات صادراتی یا وارداتی ممکن است حسب مورد اطلاعاتی مانند شماره کوتاژ اظهارنامه گمرکی، کد گمرک، اطلاعات مربوط به ارز و اطلاعات شناسایی طرف خارجی مورد نیاز باشد.
در معاملات ارزی مربوط به صادرات یا واردات نیز مبلغ و نوع ارز، نرخ مورد استفاده و معادل ریالی معامله باید با اطلاعات و اسناد مربوط هماهنگ باشد.
ثبت خرید از اشخاص موضوع ماده ۸۱
ماده ۸۱ قانون مالیاتهای مستقیم به برخی فعالیتهای بخش کشاورزی و فعالیتهای مرتبط با آن مربوط میشود؛ از جمله کشاورزی، دامپروری، دامداری، پرورش ماهی، زنبور عسل، طیور، صیادی، ماهیگیری، نوغانداری، احیای مراتع و جنگلها و باغات.
اگر شخص مشمول ارسال معاملات فصلی، کالا، خدمت یا دارایی را از اشخاص حقیقی موضوع ماده ۸۱ خریداری کند، طبق آییننامه اجرایی ماده ۱۶۹ الزامی به درج شماره اقتصادی فروشنده در فهرست معاملات ندارد و این خریدها میتوانند بهصورت مجموع گزارش شوند. همین حکم برای خرید از اشخاصی که اصولاً مکلف به ثبتنام در نظام مالیاتی نیستند نیز پیشبینی شده است.
بنابراین نبود شماره اقتصادی فروشنده در این موارد به معنای حذف معامله از گزارش نیست؛ بلکه روش گزارش آن متفاوت است و قانون امکان ثبت مجموع این خریدها را فراهم کرده است.
قانون معاملات فصلی (ماده 169 مکرر قانون مالیاتهای مستقیم)
طبق ماده 169 مکرر، سازمان امور مالیاتی این اختیار را دارد که مودیان را ملزم به ارائه گزارش معاملات خود کند. این قانون پایه و اساس الزام به ارسال معاملات فصلی است.
چه کسانی مشمول ارسال صورت معاملات فصلی هستند؟
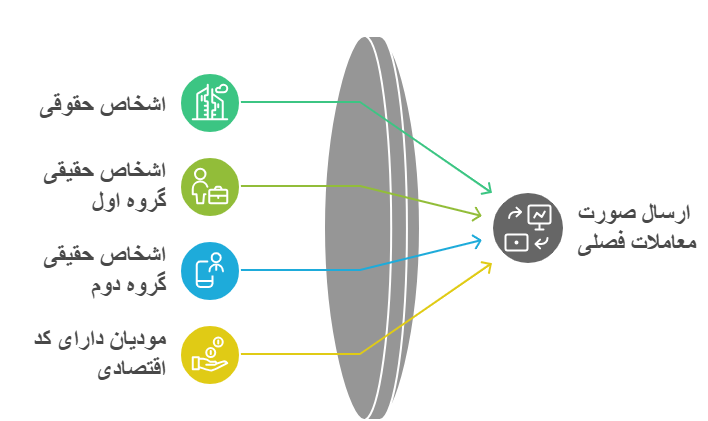
اشخاص زیر موظف به ارسال صورت معاملات فصلی هستند:
- کلیه اشخاص حقوقی
- اشخاص حقیقی گروه اول
- اشخاص حقیقی گروه دوم
- مودیانی که دارای کد اقتصادی فعال هستند
نکته: اگر هم خرید دارید هم فروش، هر دو باید گزارش شود؛ ثبت فقط یکی از این موارد باعث عدم تطبیق میشود. در شرکتها (اشخاص حقوقی) معمولاً ارسال گزارش فصلی از تکالیف ثابت است.
موارد معاف از ارسال صورت معاملات فصلی
برخی اشخاص و معاملات از شمول ارسال گزارش فصلی خارجاند:
- اشخاص حقیقی گروه سوم
- معاملات کمتر از حد نصاب تعیینشده
- برخی فعالیتهای معاف طبق قوانین مالیاتی
حد نصاب معاملات فصلی چیست؟
حد نصاب معاملات فصلی عدد مستقلی نیست که هر سال توسط سازمان امور مالیاتی تعیین شود. مبنای محاسبه آن، حد نصاب معاملات کوچک موضوع قانون برگزاری مناقصات است که مبلغ آن برای هر سال تعیین میشود.
اهمیت این عدد در معاملات فصلی به این دلیل است که طبق آییننامه اجرایی ماده ۱۶۹، معاملاتی که مبلغ آنها تا ۵ درصد حد نصاب معاملات کوچک همان سال باشد، در صورت رعایت شرایط مقرر میتوانند بهصورت مجموع در فهرست معاملات گزارش شوند.
نکته مهم این است که «زیر حد نصاب بودن» به معنی حذف معامله یا معافیت کامل از گزارش آن نیست؛ بلکه در این حالت امکان ارسال بهصورت تجمیعی یا مجموع فراهم میشود.
حد نصاب معاملات فصلی در سال ۱۴۰۵
بر اساس مصوبه هیئت وزیران برای سال ۱۴۰۵، سقف معاملات کوچک ۴٬۲۳۰٬۰۰۰٬۰۰۰ ریال، معادل ۴۲۳ میلیون تومان تعیین شده است.
با توجه به اینکه ملاک ارسال تجمیعی در معاملات فصلی، ۵ درصد حد نصاب معاملات کوچک است، محاسبه آن برای سال ۱۴۰۵ به شکل زیر خواهد بود:
۵٪ × ۴٬۲۳۰٬۰۰۰٬۰۰۰ ریال = ۲۱۱٬۵۰۰٬۰۰۰ ریال
بنابراین حد نصاب مورد استفاده برای ارسال تجمیعی معاملات فصلی در سال ۱۴۰۵ برابر با:
۲۱۱٬۵۰۰٬۰۰۰ ریال، معادل ۲۱٬۱۵۰٬۰۰۰ تومان
است.
حد نصاب ارسال تجمیعی معاملات در سال ۱۴۰۵
در سال ۱۴۰۵، معاملات مشمولی که مبلغ آنها تا ۲۱۱٬۵۰۰٬۰۰۰ ریال، معادل ۲۱ میلیون و ۱۵۰ هزار تومان باشد، بر اساس حکم مربوط به ۵ درصد حد نصاب معاملات کوچک، میتوانند بهصورت مجموع گزارش شوند.
در ارسال تجمیعی، لازم نیست اطلاعات هر معامله کوچک به شکل یک رکورد مستقل و با تمام جزئیات طرف معامله وارد شود و اطلاعات معاملات واجد شرایط مطابق روش تعیینشده در سامانه بهصورت مجموع گزارش میشود.
اما اگر مبلغ معامله از حد تعیینشده بیشتر باشد، دیگر نمیتوان صرفاً با استناد به قاعده ۵ درصد آن را در این گروه قرار داد و معامله باید مطابق اطلاعات مورد نیاز سامانه و ضوابط ماده ۱۶۹ گزارش شود.
معاملات زیر حد نصاب چگونه ثبت میشوند؟
یکی از اشتباهات رایج درباره صورت معاملات فصلی این است که تصور میشود معاملات زیر حد نصاب اصلاً نیازی به ثبت ندارند. این برداشت صحیح نیست.
طبق آییننامه اجرایی ماده ۱۶۹، معاملات خرید یا فروش کالا و خدمت که مبلغ آنها تا ۵ درصد حد نصاب معاملات کوچک باشد، میتوانند بهصورت مجموع ارسال شوند. بنابراین در سال ۱۴۰۵ معاملات واجد شرایط تا مبلغ ۲۱٬۱۵۰٬۰۰۰ تومان حذف نمیشوند، بلکه امکان گزارش آنها بهصورت تجمیعی وجود دارد.
به زبان ساده:
معامله زیر حد نصاب = عدم گزارش نیست؛ بلکه در صورت احراز شرایط، امکان گزارش تجمیعی دارد.
همچنین این حد نصاب مربوط به نحوه گزارش در فهرست معاملات ماده ۱۶۹ است و نباید با معافیتهای مالیاتی یا معافیت از صدور صورتحساب اشتباه گرفته شود.
سامانه معاملات فصلی چیست؟
سامانه معاملات فصلی (TTMS) بستر الکترونیکی سازمان امور مالیاتی برای ثبت، ارسال و مدیریت گزارش معاملات فصلی مودیان است.
ورود به سامانه معاملات فصلی
برای ورود به سامانه معاملات فصلی، موارد زیر الزامی است:
- ثبتنام در نظام مالیاتی
- دریافت نام کاربری و رمز عبور
- فعال بودن کد اقتصادی
ارسال معاملات فصلی در سامانه
ارسال معاملات فصلی از طریق ثبت اطلاعات خرید و فروش در سامانه انجام میشود و نیاز به دقت بالا در ثبت اطلاعات دارد.
مراحل کلی ارسال:
- ورود به سامانه
- انتخاب فصل مورد نظر
- ثبت اطلاعات معاملات
- تأیید و ارسال نهایی
آموزش معاملات فصلی از صفر تا صد
برای ارسال صحیح معاملات فصلی، رعایت چند نکته کلیدی ضروری است:
- تطابق اطلاعات با فاکتورها
- تفکیک صحیح خرید و فروش
- بررسی خطاها قبل از ثبت نهایی
مهلت ارسال معاملات فصلی
مهلت ارسال معاملات فصلی حداکثر ۴۵ روز پس از پایان هر فصل است.
| فصل | مهلت ارسال |
| بهار | تا 15 مرداد |
| تابستان | تا 15 آبان |
| پاییز | تا 15 بهمن |
| زمستان | تا 15 اردیبهشت |
برای برقراری سریع تماس کلیک کنید
برای شروع گفتگو در واتساپ کلیک کنید
برای ارسال پیام در بله کلیک کنید
تماس
واتساپ
بله
جریمه عدم ارسال معاملات فصلی
عدم رعایت مهلت یا ارسال نکردن معاملات فصلی، مشمول جریمه قانونی میشود.
جریمهها شامل:
- جریمه عدم ارسال گزارش
- جریمه تأخیر در ارسال
- جریمه ثبت اطلاعات نادرست
مشاهده و ویرایش سوابق صورت معاملات فصلی
پس از ارسال، مودیان میتوانند:
- سوابق معاملات ثبتشده را مشاهده کنند
- در صورت وجود اشتباه، اطلاعات را در بازه مجاز اصلاح نمایند
نکات طلایی قبل از ارسال صورت معاملات فصلی
- اطلاعات طرف معامله را دقیق ثبت کنید
- شماره اقتصادی را قبل از ثبت بررسی کنید
- ارسال گزارش را به روزهای پایانی موکول نکنید
سوالات متداول درباره معاملات فصلی
معاملات فصلی چیست؟
گزارش فصلی خرید و فروش مودیان که به سازمان امور مالیاتی ارسال میشود.
آیا عدم ارسال معاملات فصلی جریمه دارد؟
بله، عدم ارسال یا تأخیر مشمول جریمه مالیاتی است
نحوه ارسال معاملات فصلی برای اولین بار چگونه است؟
پس از ثبتنام مالیاتی و دریافت کد اقتصادی، از طریق سامانه معاملات فصلی انجام میشود.
مهلت ارسال معاملات فصلی چقدر است؟
حداکثر 45 روز پس از پایان هر فصل.
جمعبندی
معاملات فصلی یکی از مهمترین تکالیف مالیاتی مودیان است که ارسال صحیح و بهموقع آن، از جریمههای مالیاتی جلوگیری کرده و باعث شفافیت مالی میشود. آشنایی با قوانین، مهلتها و نحوه ارسال، برای هر فعال اقتصادی ضروری است.


10 پاسخ
با عرض سلام و خسته نباشید؛
اگر اطلاعات خرید و فروش در سامانه مودیان ثبت و ارسال شود آیا باز هم لازم است که در قسمت معاملات فصلی هم همان معاملات را ارسال کنیم؟
سلام وقت بخیر
خیر مطابق با ماده 7 قانون پایانه های فروشگاهی و سامانه مودیان، در این رابطه تکلیف اضافه ای ندارید و اگر صورت حساب شما در کارپوشه مودیان ثبت شده است نیازی به اظهار آن در صورت معاملات فصلی ندارید.
من همه فاکتورهام رو تو سامانه مودیان صادر کردم و تو کارپوشه نشسته، بازم باید معاملات فصلی رو جدا وارد کنم؟
اگر همون فاکتورها کامل و نهایی تو کارپوشه ثبت شده باشن، معمولا نیاز به تکرار دوباره تو معاملات فصلی ندارید. فقط مطمئن شوید چیزی نیمه کاره یا برگشتی باقی نمونده.
مهلت ارسال معاملات فصلی دقیقا چقدره؟ اگه چند روز دیر بشه چی؟
معمولا حدود یک ماه و نیم بعد از تموم شدن هر فصل فرصت دارید. دیرکرد ممکنه جریمه بیاره، پس بهتره کار رو بندازید جلو و نذارید برای روزهای آخر
بعد از ارسال فهمیدم مبلغ یا تاریخ رو اشتباه زدم، میشه اصلاحش کرد؟
بله، معمولا تا وقتی دوره بسته نشده امکان ویرایش سوابق هست. هرچی سریع تر اصلاح کنید بهتره تا با گزارش طرف مقابل اختلاف نداشته باشه
من نمایندگی فروش بیمه دارم و کارمزد ماهانه ام از طرف خود شرکت ارسال میشه. مشکل من اینه که اقساطی که مشتریها به حساب من واریز میکنن و همون روز من برای شرکت بیمه ، باعث شده تراکنشهام و گردش حسابم بشدت زیاد بشه و هرسال من همین درگیری رو با اداره مالیات داشته باشم. ولی در نهایت بخشودگی میخوره…
سلام وقت بخیر
شما برای دریافت اقساط بیمه باید لینک پرداخت یا شماره حساب خود شرکت بیمه را به مراجعه کنندگان جهت پرداخت، ارسال کنید تا دچار مشکل گردش حساب با اداره مالیات نشوید.