

مالیات بر ارزش افزوده یا VAT یک نوع مالیات غیرمستقیم است که روی «ارزش افزوده شده» کالا یا خدمات در هر مرحله تولید و توزیع اعمال میشود. این مالیات توسط فروشنده از خریدار دریافت میشود و در نهایت به حساب دولت واریز میگردد.
به زبان ساده: وقتی کالایی میخرید، درصدی از مبلغ نهایی آن بهعنوان مالیات ارزش افزوده از شما گرفته میشود.
انواع مالیات بر ارزش افزوده
مالیات ارزش افزوده سه نوع اصلی دارد:
- مالیات تولیدی: فقط مصرفکننده نهایی پرداخت میکند.
- مالیات مصرفی: فقط مصرفکننده نهایی پرداخت میکند.
- مالیات درآمدی: بر ارزش افزوده ایجادشده بر درآمد مراحل مختلف.
در ایران، مدل رایج همان مالیات بر مصرف است؛ یعنی پرداخت آن در نهایت بر عهده خریدار نهایی است.
برای برقراری سریع تماس کلیک کنید
برای شروع گفتگو در واتساپ کلیک کنید
برای ارسال پیام در بله کلیک کنید
تماس
واتساپ
بله
نرخ مالیات بر ارزش افزوده
نرخ مالیات ارزش افزوده در سال جدید 10% می باشد.
نرخ پایه ارزش افزوده، شامل مالیات + عوارض است که مجموع آن معمولاً همان درصدی (10درصد) است که روی فاکتور نهایی میبینید.
نکته: در گذشته نرخ مالیات ارزش افزوده ۹٪ بود، اما نرخ فعلی ۱۰٪ است
نحوه محاسبه مالیات ارزش افزوده (محاسبه ۱۰ درصد)
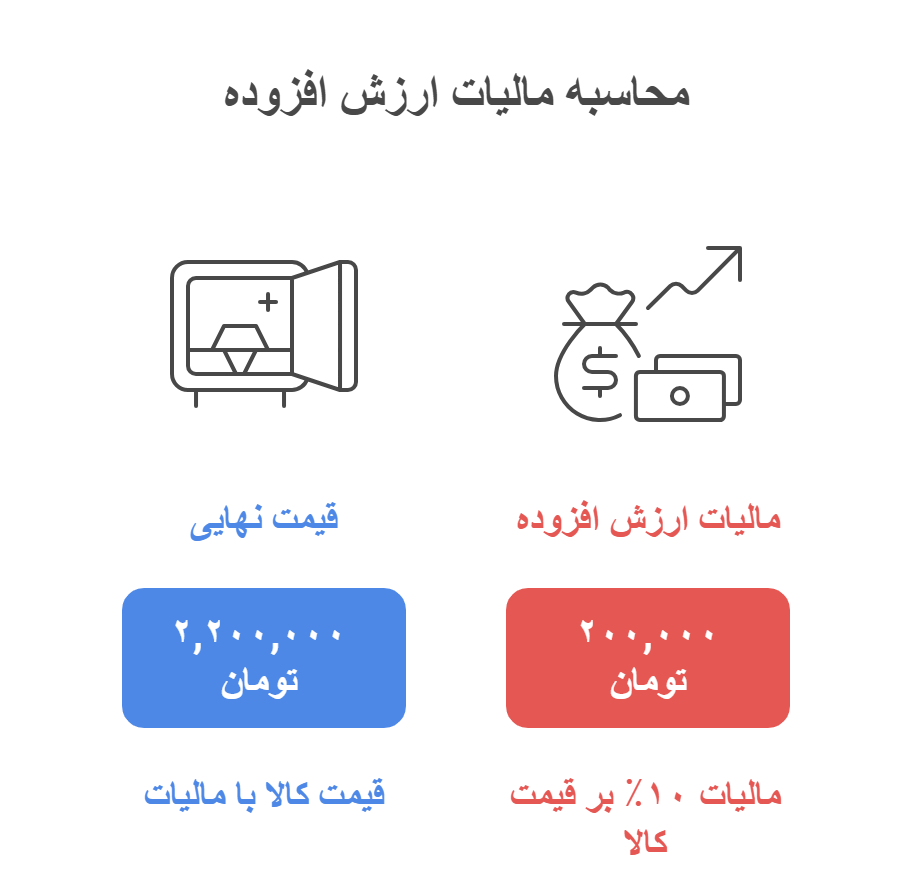
فرمول محاسبه مالیات ارزش افزوده:
مبلغ کالا + ۱۰٪ = مبلغ مالیات ارزش افزوده
مثال واقعی:
اگر قیمت یک کالا ۲,۰۰۰,۰۰۰ تومان باشد:
۲,۰۰۰,۰۰۰ × ۱۰٪ = ۲۰۰,۰۰۰ تومان مالیات ارزش افزوده
قیمت نهایی برای مشتری (مصرف کننده نهایی):
۲,۰۰۰,۰۰۰ + ۲۰۰,۰۰۰ = ۲,۲۰۰,۰۰۰ تومان
تفاوت معافیت، نرخ صفر و مشمول مالیات بر ارزش افزوده
همه کالاها و خدمات از نظر مالیات بر ارزش افزوده وضعیت یکسانی ندارند. یک کالا یا خدمت ممکن است مشمول مالیات باشد، از مالیات معاف باشد یا در شرایط خاص با سازوکاری مشابه نرخ صفر مواجه شود.
در کالاها و خدمات مشمول، فروشنده باید مالیات و عوارض مربوط را با نرخ قانونی محاسبه کند. در این حالت، مالیات پرداختشده بابت خریدهای مرتبط نیز در صورت داشتن شرایط قانونی میتواند بهعنوان اعتبار مالیاتی در نظر گرفته شود.
در مقابل، برای کالاها و خدمات معاف، مالیات بر ارزش افزوده از خریدار دریافت نمیشود. نکته مهم این است که مالیات پرداختشده بابت خریدهایی که مستقیماً برای فعالیت معاف استفاده شدهاند، معمولاً مانند فعالیت مشمول قابل کسر و تهاتر نیست.
اصطلاح نرخ صفر بیشتر در مورد فعالیتهایی مانند صادرات به کار میرود. در این حالت، از فروش صادراتی مالیات دریافت نمیشود، اما در صورت رعایت شرایط قانونی، امکان استرداد مالیات و عوارض پرداختشده بابت خریدها و هزینههای مرتبط وجود دارد.
| وضعیت | مالیات هنگام فروش | وضعیت مالیات خرید |
|---|---|---|
| مشمول | دریافت میشود | با رعایت شرایط قابل استفاده بهعنوان اعتبار مالیاتی |
| معاف | دریافت نمیشود | معمولاً قابل تهاتر با مالیات فروش نیست |
| صادرات واجد شرایط | از فروش دریافت نمیشود | در صورت احراز شرایط میتواند قابل استرداد باشد |
بنابراین صرف اینکه یک کالا یا خدمت هنگام فروش مالیات نداشته باشد، به این معنی نیست که شرایط آن با سایر موارد معاف یکسان است.
ثبتنام مالیات بر ارزش افزوده (مراحل ورود و ثبتنام)
برای استفاده صحیح از سامانه و ارسال اظهارنامه، باید ثبتنام انجام شود:
- ورود به درگاه ملی خدمات مالیاتی
- ثبتنام پایه و تکمیل اطلاعات
- فعالسازی نقش مؤدی
- انتخاب بخش ارزش افزوده
- تأیید اطلاعات و نهاییسازی
بدون ثبتنام، امکان ارسال اظهارنامه یا پرداخت وجود ندارد.
دوره مالیاتی ارزش افزوده چیست؟
مالیات بر ارزش افزوده بهصورت دورهای محاسبه میشود. دوره مالیاتی ارزش افزوده معمولاً سهماهه و منطبق با فصلهای سال شمسی است.
به این ترتیب، کسبوکار باید اطلاعات خرید و فروش خود را برای هر فصل بهصورت جداگانه بررسی کند:
| دوره | ماههای مربوط |
|---|---|
| بهار | فروردین، اردیبهشت و خرداد |
| تابستان | تیر، مرداد و شهریور |
| پاییز | مهر، آبان و آذر |
| زمستان | دی، بهمن و اسفند |
در پایان هر دوره، مالیات و عوارض فروش با اعتبار مالیاتی قابل قبول خرید مقایسه میشود. اگر مالیات فروش بیشتر باشد، مابهالتفاوت باید پرداخت شود.
برای مثال، اگر یک کسبوکار در یک دوره ۳۰ میلیون تومان مالیات و عوارض از فروشهای خود دریافت کرده و ۲۰ میلیون تومان اعتبار مالیاتی قابل قبول بابت خریدهایش داشته باشد، مبلغ قابل پرداخت آن دوره ۱۰ میلیون تومان خواهد بود.
مهلت انجام تکالیف هر دوره نیز اهمیت زیادی دارد. به همین دلیل بهتر است در پایان هر فصل، صورتحسابها، خریدها، فروشها و اعتبار مالیاتی قبل از نهاییشدن اطلاعات بررسی شوند.
نحوه ارسال و پرداخت مالیات بر ارزش افزوده
ارسال
- وارد سامانه ارزش افزوده شوید
- بخش اظهارنامه دورهای را انتخاب کنید
- خریدها و فروشها را وارد کنید
- بدهی یا بستانکاری محاسبه میشود
- اظهارنامه را نهایی کنید
پرداخت
- پس از تأیید، شناسه قبض و پرداخت صادر میشود
- پرداخت از طریق درگاه بانکی انجام میشود
- رسید پرداخت در سامانه ذخیره میشود
الزامات خریدار در مورد ارزش افزوده
- دریافت فاکتور معتبر با درج نرخ ارزش افزوده
- اطمینان از واقعی بودن شناسه مالیاتی فروشنده
- نگهداری فاکتور و مستندات برای اعتبار مالیاتی
الزامات فروشنده در مورد ارزش افزوده
- صدور فاکتور رسمی با درج درصد مالیات
- ثبت دقیق فروشها در سامانه
- واریز مالیات دریافتشده به خزانه
- ارائه گزارش دورهای در اظهارنامه
برای برقراری سریع تماس کلیک کنید
برای شروع گفتگو در واتساپ کلیک کنید
برای ارسال پیام در بله کلیک کنید
تماس
واتساپ
بله
سامانه مالیات ارزش افزوده چیست؟
سامانه ارزش افزوده یا سامانه مودیان بخشی از درگاه ملی خدمات مالیاتی است که امکان:
- ثبتنام
- ارسال اظهارنامه
- مشاهده بدهی
- پرداخت مالیات
- استعلام سوابق
را برای مؤدیان فراهم میکند.
جریمه عدم ارسال یا عدم پرداخت مالیات ارزش افزوده

اگر اظهارنامه در مهلت قانونی ارسال نشود یا پرداخت انجام نگیرد:
- جریمه غیرقابل بخشودگی
- جریمه دیرکرد
- محرومیت از برخی خدمات مالیاتی
- محاسبه مالیات بهصورت علیالرأس
اعمال میشود.
چکلیست مالیات بر ارزش افزوده برای کسبوکارها در سال ۱۴۰۵
قبل از پایان هر دوره مالیاتی، بهتر است کسبوکارها چند مورد اصلی را بررسی کنند تا احتمال مغایرت، پرداخت اشتباه یا ایجاد مشکل در پرونده مالیاتی کاهش پیدا کند.
- وضعیت کالا یا خدمت را بررسی کنید. مشخص کنید فروش شما مشمول مالیات، معاف یا دارای نرخ خاص است.
- نرخ مالیات را درست انتخاب کنید. یک نرخ را نباید بدون بررسی به تمام کالاها و خدمات اعمال کرد.
- صورتحسابهای فروش را کنترل کنید. مبلغ فروش، نرخ مالیات، مالیات و عوارض و مشخصات خریدار باید صحیح باشد.
- خریدهای مشمول را بررسی کنید. هر مالیاتی که هنگام خرید پرداخت شده لزوماً اعتبار مالیاتی قابل قبول محسوب نمیشود.
- فروشهای مشمول و معاف را از هم جدا کنید. این تفکیک در محاسبه اعتبار مالیاتی اهمیت زیادی دارد.
- صورتحسابهای خرید و فروش را با اطلاعات ثبتشده تطبیق دهید. مغایرتها بهتر است قبل از پایان دوره شناسایی شوند.
- اعتبار مالیاتی خرید را قبل از محاسبه مبلغ نهایی کنترل کنید.
- مبلغ مالیات و عوارض قابل پرداخت دوره را بررسی کنید.
- مهلت قانونی دوره را فراموش نکنید. تأخیر در انجام تکالیف میتواند برای کسبوکار هزینه مالیاتی ایجاد کند.
- اسناد و مدارک را نگهداری کنید. صورتحسابها، قراردادها، اسناد پرداخت و مدارک مرتبط با معاملات باید قابل پیگیری باشند.
- اطلاعیههای جدید مالیاتی را بررسی کنید. مهلتها یا نحوه اجرای برخی تکالیف ممکن است در طول سال با اطلاعیههای جدید تغییر کند.
تفاوت مالیات بر ارزش افزوده با مالیات عملکرد
مالیات بر ارزش افزوده و مالیات عملکرد دو نوع مالیات متفاوت هستند و نباید با یکدیگر اشتباه گرفته شوند.
مالیات بر ارزش افزوده به خرید و فروش کالا و خدمات مرتبط است. کسبوکار در معاملات مشمول، مالیات و عوارض را از خریدار دریافت میکند و پس از در نظر گرفتن اعتبار مالیاتی خرید، مبلغ قابل پرداخت مشخص میشود.
اما مالیات عملکرد بر اساس درآمد مشمول مالیات کسبوکار در یک سال مالی تعیین میشود. در این نوع مالیات، درآمدها و هزینههای قابل قبول مالیاتی بررسی میشوند و مالیات بر مبنای نتیجه عملکرد مالی شخص یا شرکت محاسبه میشود.
| موضوع | مالیات بر ارزش افزوده | مالیات عملکرد |
|---|---|---|
| مبنای اصلی | خرید و فروش کالا و خدمات | درآمد مشمول مالیات |
| دوره بررسی | معمولاً فصلی | سالانه |
| نوع مالیات | غیرمستقیم | مستقیم |
| اعتبار مالیاتی خرید | دارد | به مفهوم ارزش افزوده ندارد |
| ارتباط با مصرفکننده | معمولاً بار مالی به مصرفکننده نهایی منتقل میشود | مستقیماً مربوط به درآمد مؤدی است |
بنابراین ممکن است یک کسبوکار همزمان هم تکلیف مالیات بر ارزش افزوده داشته باشد و هم در پایان سال مشمول مالیات عملکرد شود.
همچنین معاف بودن یک فعالیت از ارزش افزوده، لزوماً به معنی معافیت آن از مالیات عملکرد نیست. وضعیت هرکدام باید جداگانه بررسی شود.
مالیات بر ارزش افزوده اشخاص حقیقی و حقوقی چه تفاوتی دارد؟
در مالیات بر ارزش افزوده، حقیقی یا حقوقی بودن مؤدی بهتنهایی تعیینکننده نرخ مالیات نیست.
آنچه اهمیت بیشتری دارد، نوع فعالیت، نوع کالا یا خدمت و وضعیت مشمول یا معاف بودن آن است.
برای مثال، اگر یک شخص حقیقی و یک شرکت، هر دو یک کالای مشمول مالیات بر ارزش افزوده را با شرایط یکسان عرضه کنند، صرف اینکه یکی شخص حقیقی و دیگری شخص حقوقی است باعث تغییر نرخ مالیات آن کالا نمیشود.
تفاوت این دو گروه بیشتر در اطلاعات پرونده و نحوه انجام تکالیف مالیاتی دیده میشود.
شخص حقیقی فعالیت اقتصادی را به نام خود یا واحد صنفی مربوط انجام میدهد و پرونده مالیاتی او بر اساس اطلاعات هویتی و شغلی تشکیل میشود.
شخص حقوقی مانند شرکت، شخصیت مالیاتی مستقلی دارد و اطلاعات ثبتی شرکت، شناسه ملی و سایر مشخصات حقوقی در پرونده آن ثبت میشود.
بنابراین در مالیات بر ارزش افزوده باید قبل از هر چیز بررسی شود که فعالیت یا کالای موردنظر چه وضعیت مالیاتی دارد؛ نه اینکه صرفاً مؤدی حقیقی است یا حقوقی.
این موضوع با مالیات عملکرد متفاوت است، زیرا در مالیات عملکرد، نحوه محاسبه مالیات اشخاص حقیقی و حقوقی تفاوتهای بیشتری دارد.
سوالات متداول در مورد مالیات بر ارزش افزوده
قانون مالیات بر ارزش افزوده چیست؟
قانون مالیات بر ارزش افزوده مجموعه مقرراتی است که تعیین میکند چه کالاها و خدماتی مشمول یا معافاند و مؤدیان چه تکالیفی دارند؛ مثل ثبتنام در درگاه ملی خدمات مالیاتی، ارسال اظهارنامه دورهای و …
مالیات بر ارزش افزوده چه میزان است؟
نرخ فعلی ۱۰٪ است (مجموع مالیات + عوارض) و معمولاً همان درصدی است که روی فاکتور نهایی میبینید. در گذشته این نرخ ۹٪ بوده است.
مالیات بر ارزش افزوده شامل چه مواردی است؟
مالیات بر ارزش افزوده (VAT) یک مالیات غیرمستقیم است که روی فروش کالا و ارائه خدمات و بر «ارزش افزودهشده» در هر مرحله تولید و توزیع اعمال میشود که فروشنده آن را از خریدار میگیرد و به دولت پرداخت میکند.
جمعبندی
مالیات ارزش افزوده یک مالیات غیرمستقیم است که روی فروش کالا و خدمات اعمال میشود. نرخ آن در سال ۱۴۰5 برابر ۱۰ درصد است و مؤدیان باید ثبتنام کرده، هر دوره اظهارنامه ارسال و مالیات را پرداخت کنند. رعایت الزامات خریدار و فروشنده و انجام بهموقع تکالیف، از جریمههای سنگین جلوگیری میکند.


5 پاسخ
به نظرم تو جوامع ما از قشر ضعیف بیشتر مالیات گرفته میشود تا قشر قوی.به عنوان مثال از طلا فروشان کمتر مالیات گرفته میشه تا کارمندان
سلام دوست عزیز
مهمترین دلیل ایجاد سامانه مالیات بر ارزش افزوده، دریافت اطلاعات از میزان دقیق مالیات های پرداختی توسط مودیان مالیاتی هست تا به صورت شفاف مشخص شود که هر شخصی چه میزان مالیاتی پرداخت می کند تا از فرارهای مالیاتی جلوگیری شود.
ببخشید تمام کالاها و خدمات مشمول مالیات بر ارزش افزوده هستند؟
خیر، بعضی کالاها و خدمات معاف هستند؛ مثل گروهی از کالاهای اساسی، برخی خدمات درمانی، آموزشی و بانکی ممکن است معاف باشند
سلام
لطفا روش برسی مالیات بر ارزش افزوده را بنویسید